制造业产品成本核算方法之品种法
|
admin 2026年10月12日 16:14
本文热度 112
|
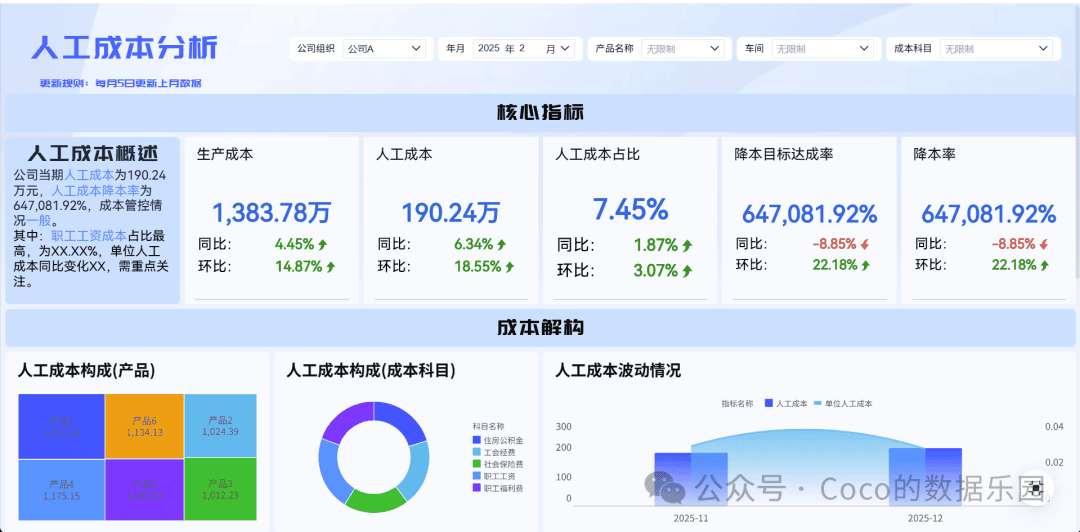
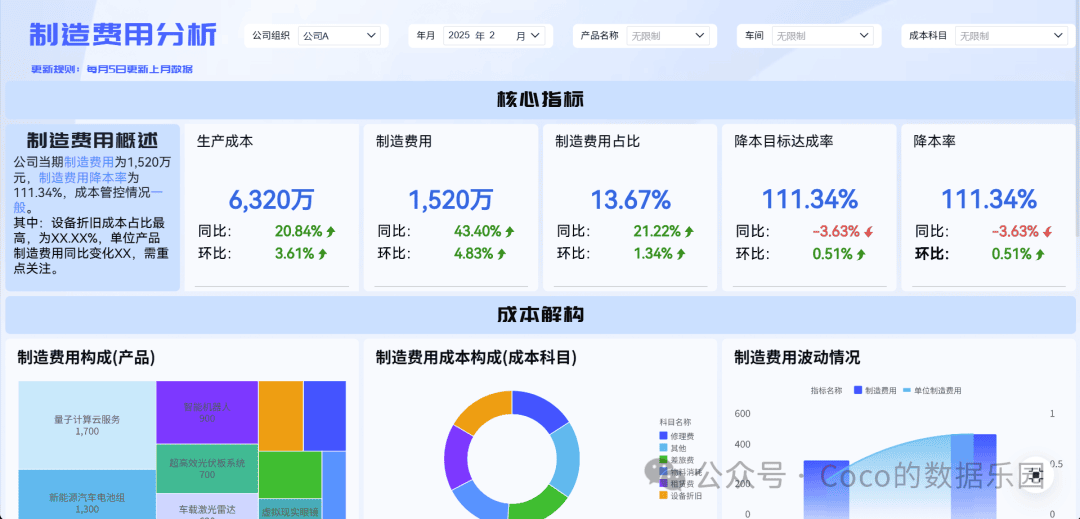
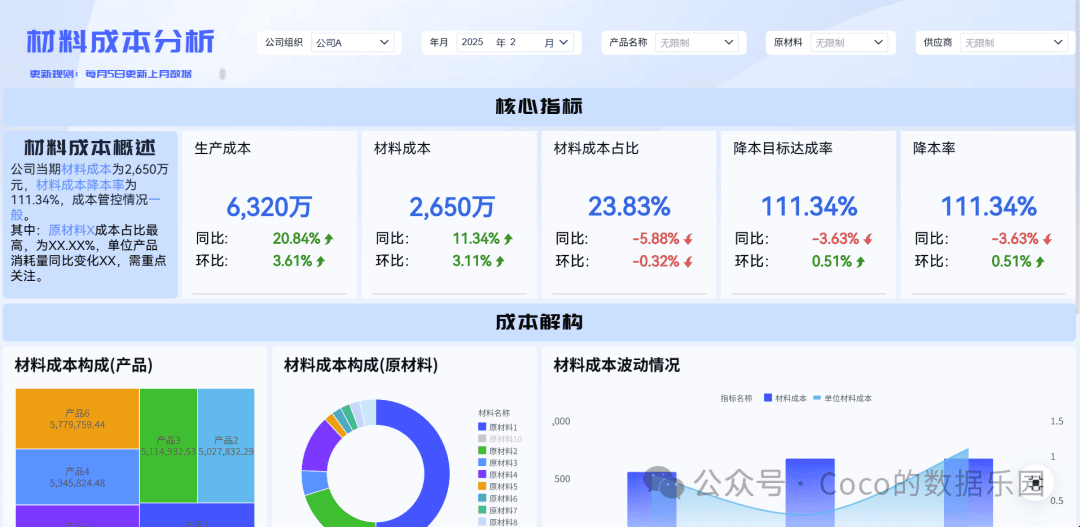
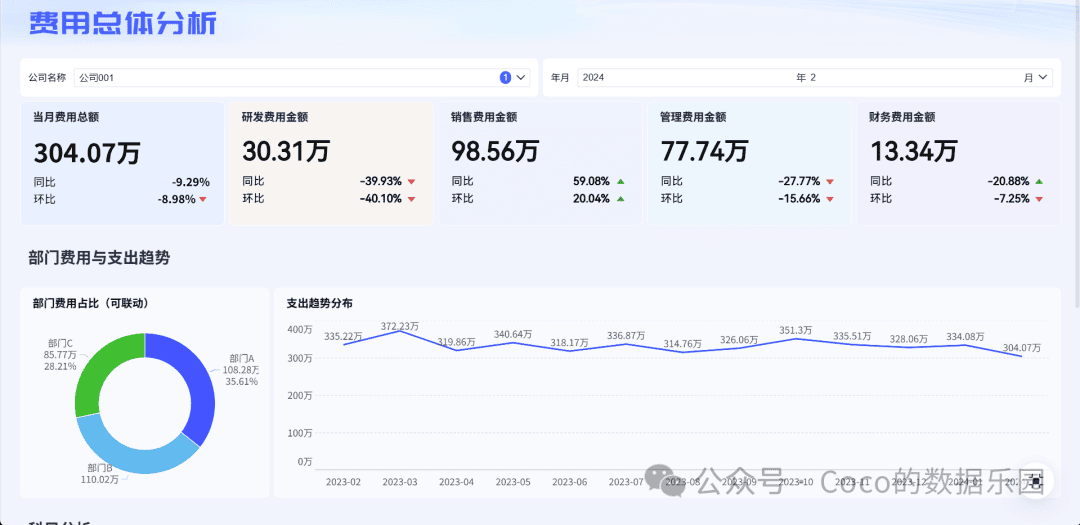
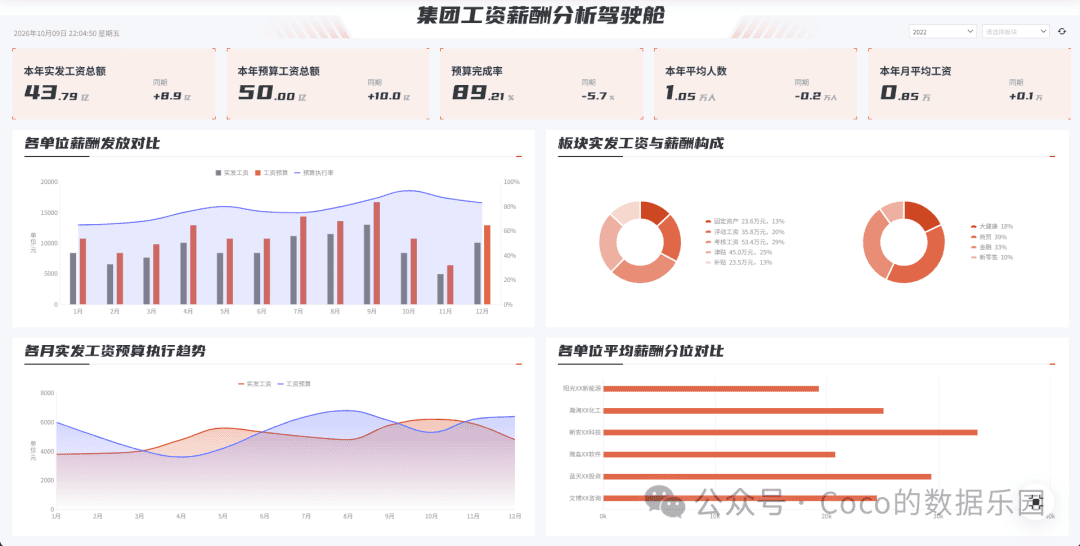
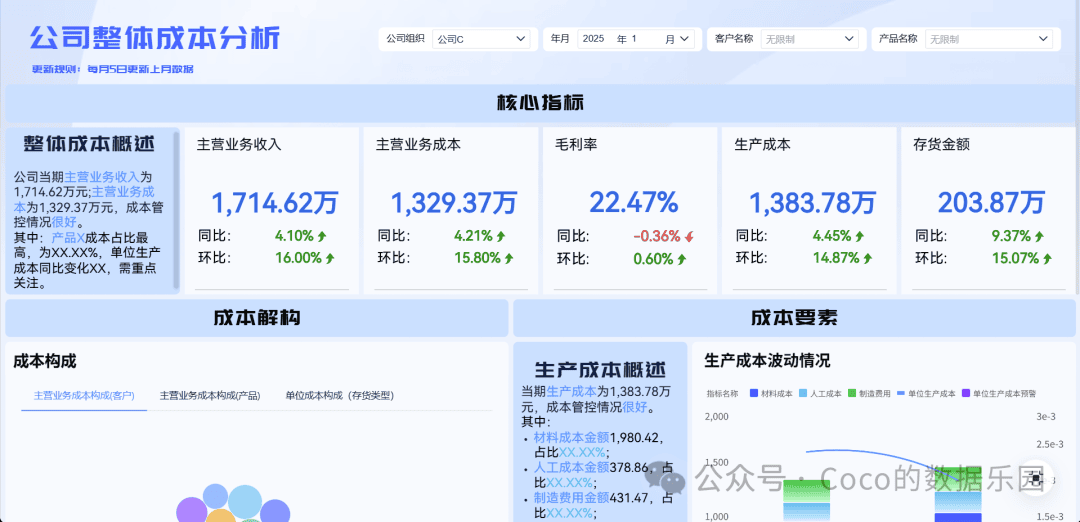
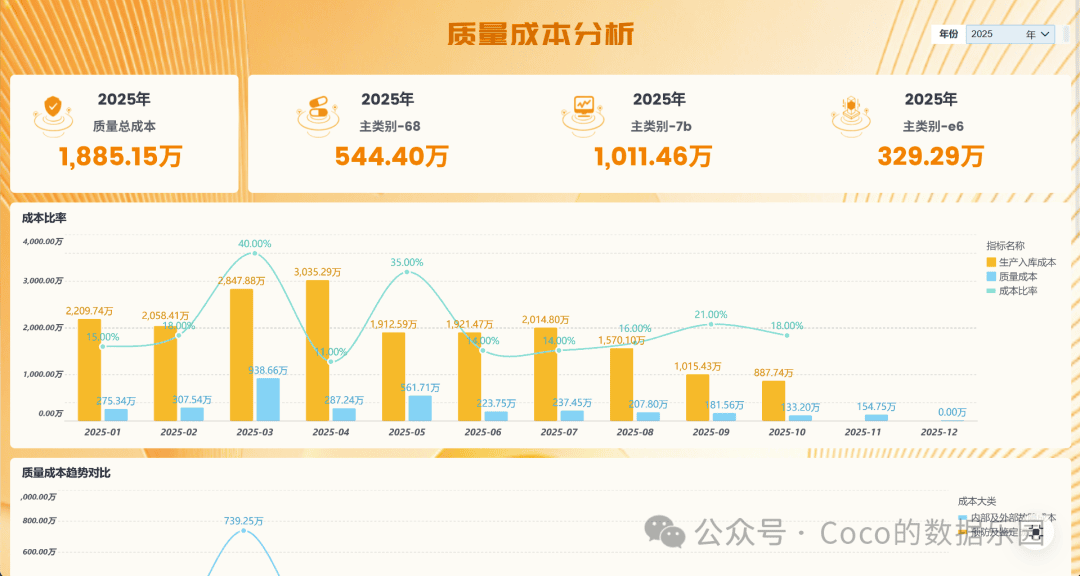
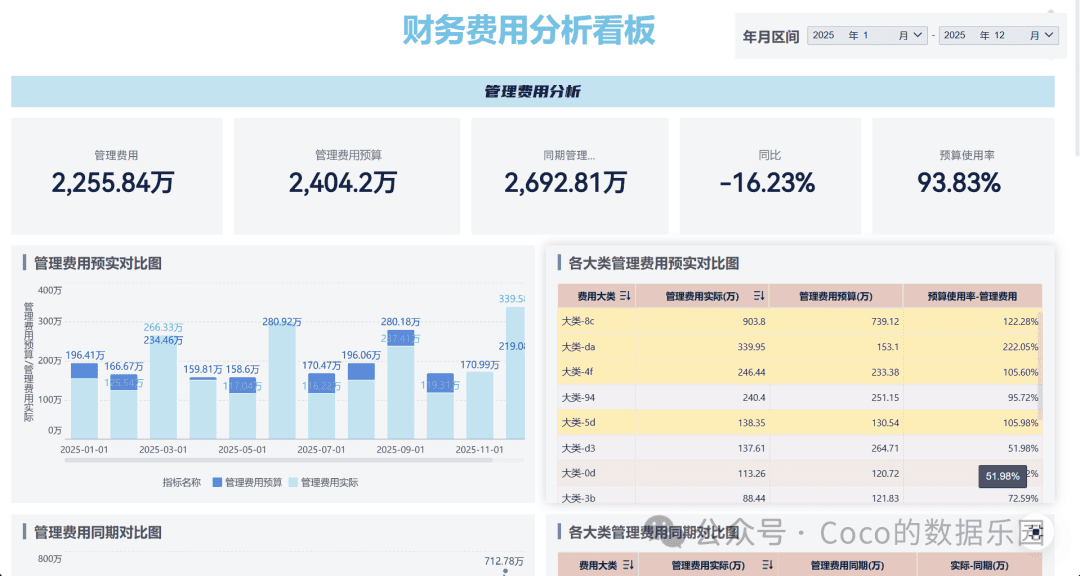
很多财务人一接触制造业成本核算,就容易被各种方法绕晕。品种法、分批法、分步法,名字看起来相似,真正做账时却不知道该怎么选。尤其是品种法,乍一看就是把材料、人工、制造费用加起来,再除以产品数量。平时也可以结合成本分析看板,从收入、成本、毛利等核心指标入手,观察不同产品的盈利表现,再结合成本结构、历史趋势和预算差异,理解成本核算结果如何影响企业经营决策。今天就通过一个完整案例,把品种法从费用归集、间接费用分配,到完工产品与在产品成本计算讲清楚。品种法,就是以产品品种为成本核算对象,归集和分配生产费用,计算产品总成本与单位成本的方法。企业生产A、B两种产品,就需要分别设置成本计算对象,归集各自应承担的生产费用。如果月末存在尚未完工的产品,就需要合理划分完工产品与在产品成本。品种法通常适用于大量大批的单步骤生产,以及管理上不要求分步骤核算成本的多步骤生产。日常分析中,ERP系统可以按照产品品种、成本中心和月份组织成本数据,观察不同产品的材料、人工、制造费用构成及变化趋势,为后续产品成本比较提供统一的分析视图。要记住:核算对象选错了,后面即使计算准确,也可能无法反映真实的产品成本。- 材料领用记录: 物料编码、领用数量、金额、对应产品。
- 制造费用明细: 设备折旧、车间维修费、间接人工等。
能够明确归属于某种产品的费用,直接计入该产品成本。多个产品共同发生的费用,则需要选择合理标准进行分配。例如,A产品单独领用的材料,可以直接归属于A;两种产品共同使用的设备折旧,则需要按照合理基础分配。销售费用、管理费用等期间费用,不能随意计入产品生产成本。成本核算的准确性,首先取决于原始数据真实、费用归属正确。
假设某企业生产A、B两种产品,本月发生制造费用30000元。
由于这些费用由两种产品共同承担,需要确定分配标准。A产品耗用600小时,B产品耗用400小时。
制造费用分配率 = 30000÷(600+400)= 30元/小时如果企业高度依赖设备加工,机器工时通常更能反映部分制造费用的资源消耗。如果主要依靠人工操作,人工工时可能更具有参考意义。实际复核时,可以将制造费用分配结果导入ERP系统,按产品、车间和月份比较费用分摊比例、机器工时及单位工时费用。当某产品分摊金额突然增加时,继续检查工时记录和费用明细,判断变化来自实际资源消耗,还是基础数据异常。分配标准应当能够合理解释费用为什么由这些产品承担。如果直接用154000÷800计算完工产品单位成本,会把在产品已经消耗的费用全部计入完工产品,导致成本虚高。假设原材料在生产开始时一次投入,月末在产品平均加工程度为50%。
完工产品单位成本 = 100+40+20 = 160元/件
这类计算完成后,可以在 ERP系统 中按产品、成本项目、期间展示完工产品成本与在产品成本,比较两者占比及月度变化。当在产品成本占比明显上升时,可以进一步核查生产进度、完工数量和约当系数。实际核算还需注意:如果存在月初在产品,应将其成本纳入本期可分配费用;材料如果随加工进度陆续投入,也不能直接套用本案例的材料约当产量。
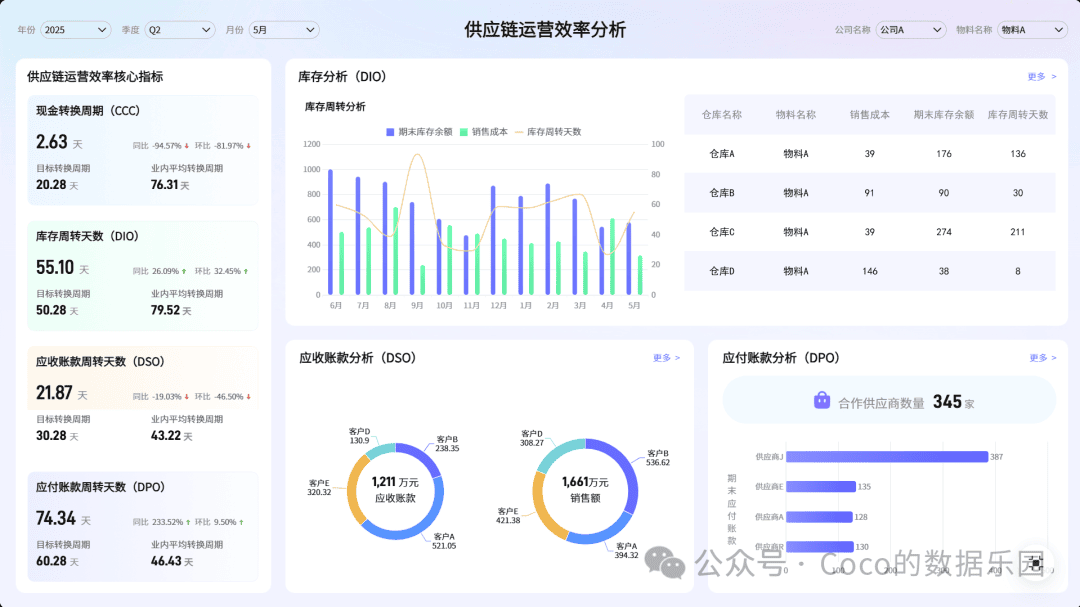
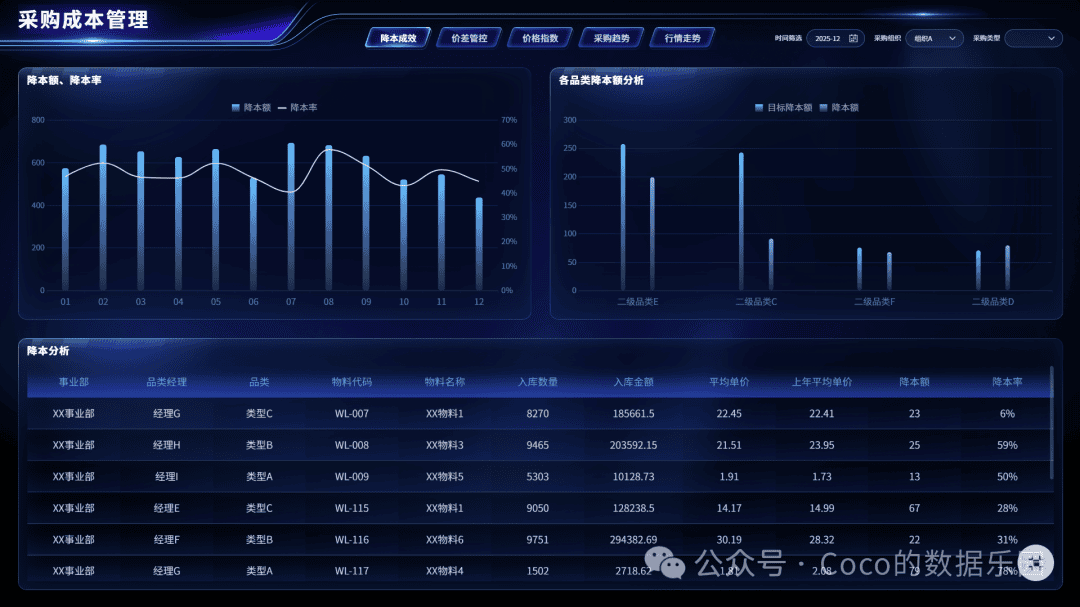
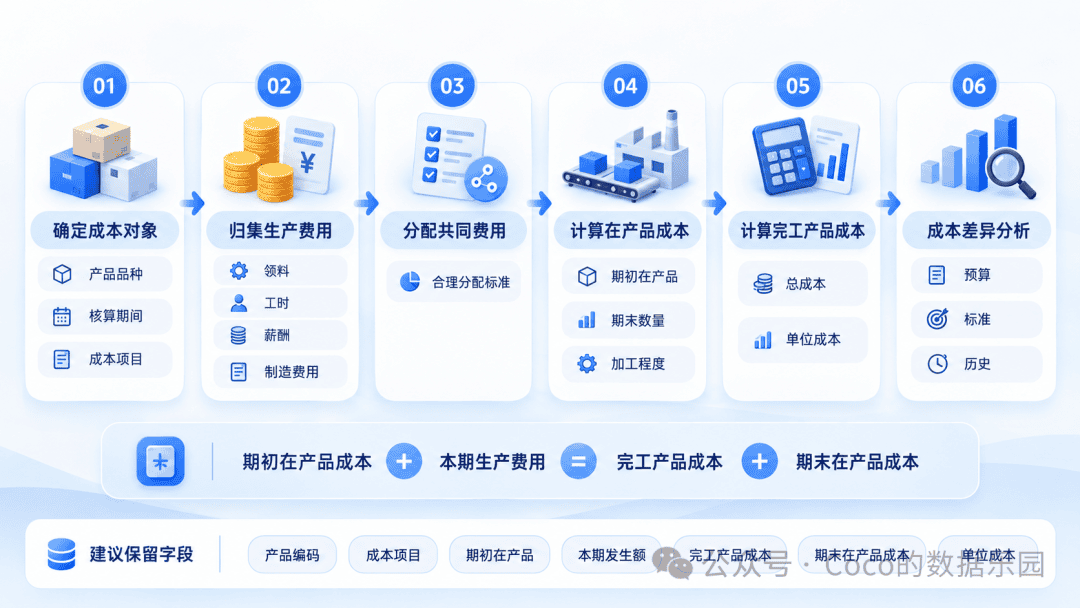
材料可能在生产开始时全部投入,但人工和制造费用随加工逐步发生。在产品金额较大时,如果把全部费用计入完工产品,会影响存货计价以及后续销售成本结转。例如,工时记录错误、完工数量异常,都可能导致单位成本明显失真。因此,月末复核时,可以结合 ERP系统 展示各产品单位成本、材料单耗和制造费用分摊率的历史趋势,对异常波动进行筛选和钻取,再回到原始工时、领料及产量记录核实原因。核算检查至少要覆盖总额准确、数量准确、分配合理和单位成本异常四个方面。品种法解决了产品成本计算问题,但管理层通常还会继续追问:假设A产品上月单位成本150元,本月上涨至160元,涨幅约6.7%。原材料涨价导致单位成本上升,与设备利用率下降导致单位成本上升,需要采取的措施完全不同。前者可能需要优化采购策略,后者则要检查产能安排、设备利用率和生产计划。在成本分析环节,可以利用 ERP系统 将产品实际成本、预算成本和历史成本进行对比,再按车间、产品、成本项目逐层分析,观察成本上涨集中在哪里。结合材料价格、单位耗用量和实际产量等业务数据,可以进一步解释差异来源。但比较之前要保持产品规格、成本口径和统计期间一致,避免把产品结构变化误判成生产效率下降。成本核算告诉企业花了多少钱,成本分析要进一步解释为什么花这些钱,以及哪些环节还有改善空间。真正落地品种法,可以把月末核算整理成六个步骤。
根据领料、工时、薪酬和制造费用记录,整理实际发生额。结合期初在产品、期末在产品数量和加工程度,确定适用的分配方法。期初在产品成本+本期生产费用 = 完工产品成本+期末在产品成本。对比预算、标准和历史成本,检查价格、耗用量、效率及费用分配变化。建议成本计算表保留产品编码、成本项目、期初在产品、本期发生额、完工产品成本、期末在产品成本及单位成本等字段。
品种法虽然是成本核算中的基础方法,但真正掌握它,需要理解三个问题。结合生产进度,在完工产品与在产品之间合理分配成本。把这些问题弄清楚,品种法的基本计算逻辑就建立起来了。真正体现成本管理能力的,是能够通过成本数据解释经营变化、发现异常原因,并进一步支持生产效率提升和成本控制。
阅读原文:点击这里
该文章在 2026/10/12 16:14:22 编辑过



 400 186 1886