【核算结账】制造业成本核算与分摊
|
admin 2026年9月22日 22:12
本文热度 100
|
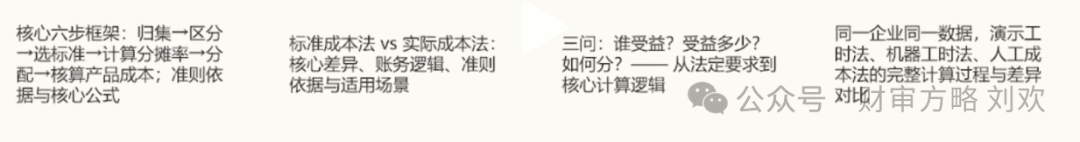
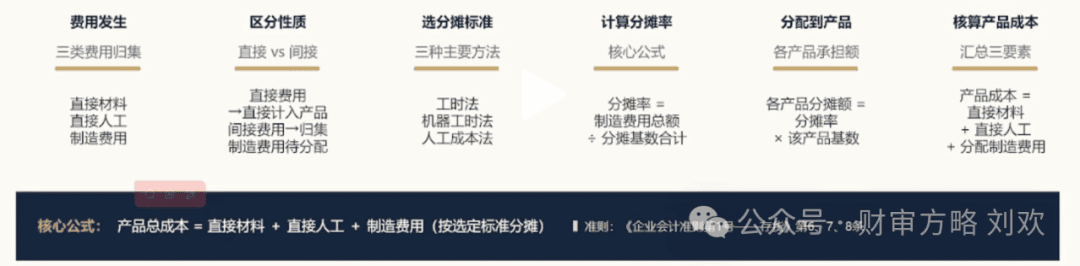
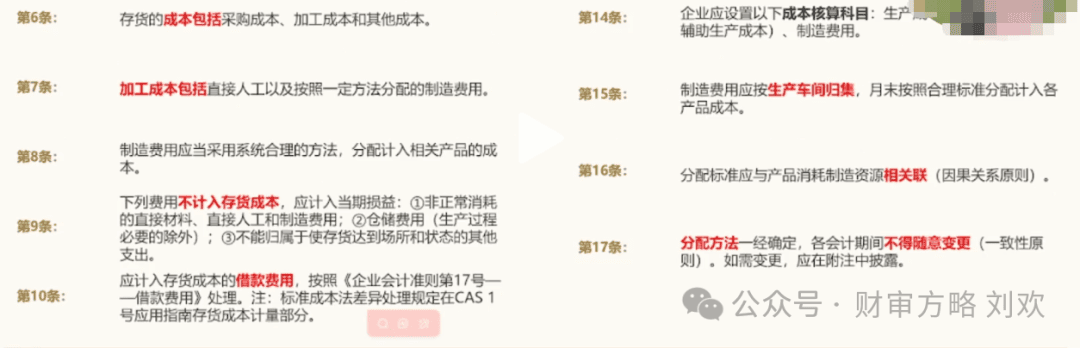
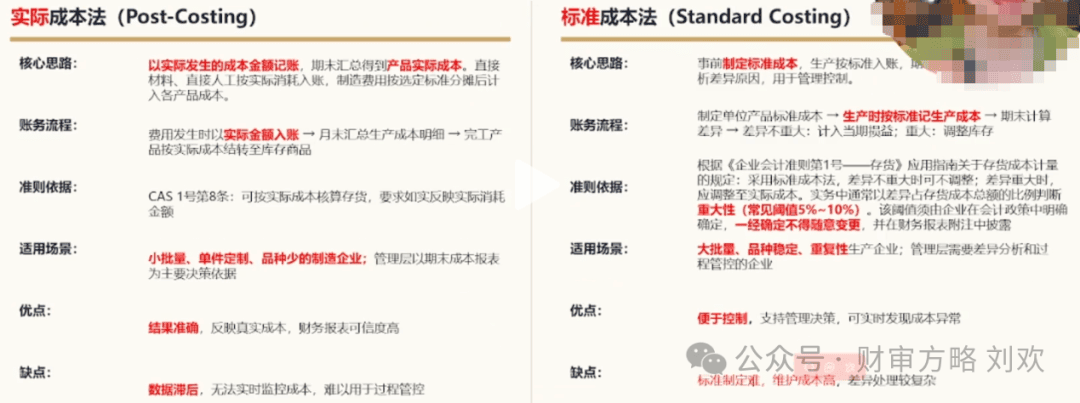
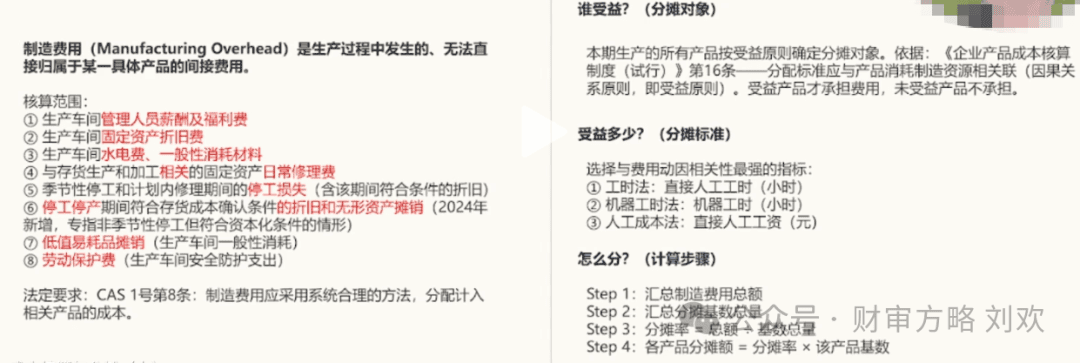
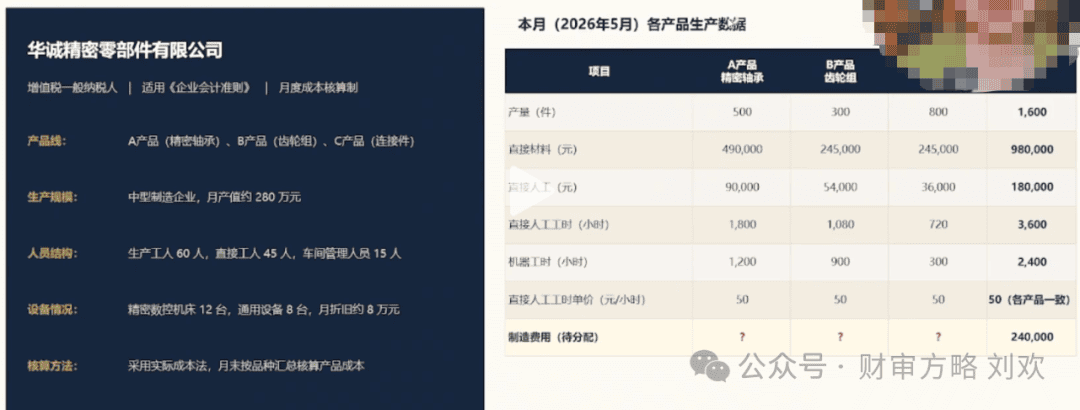
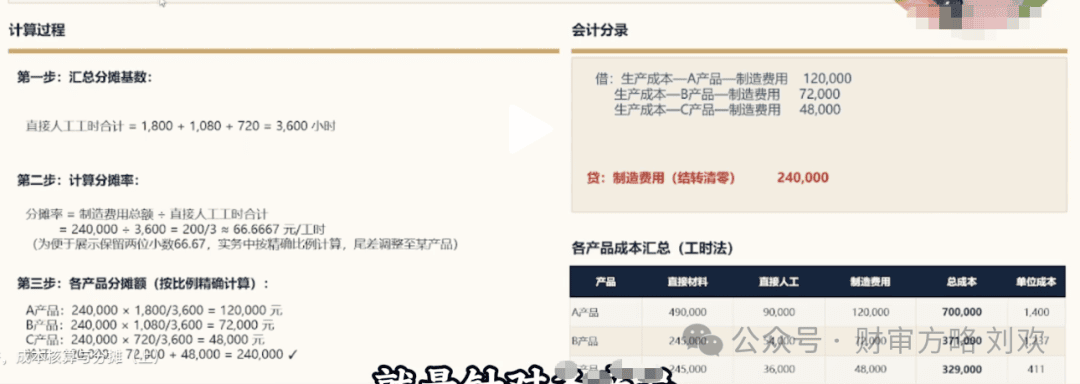
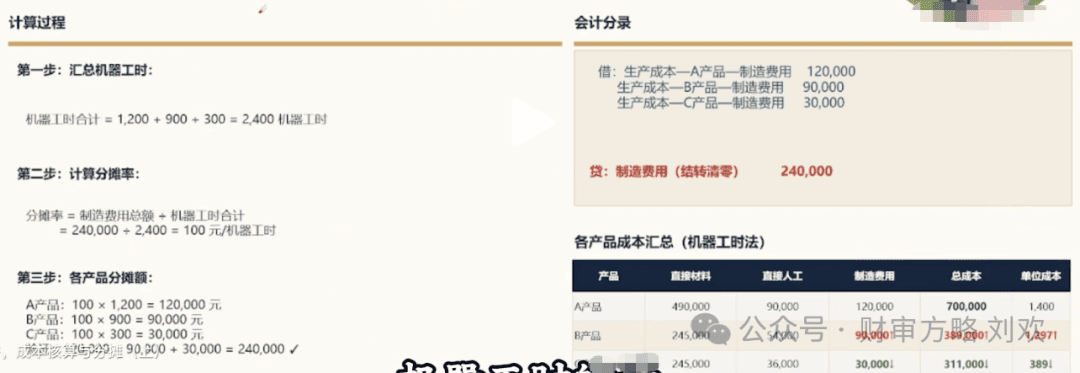
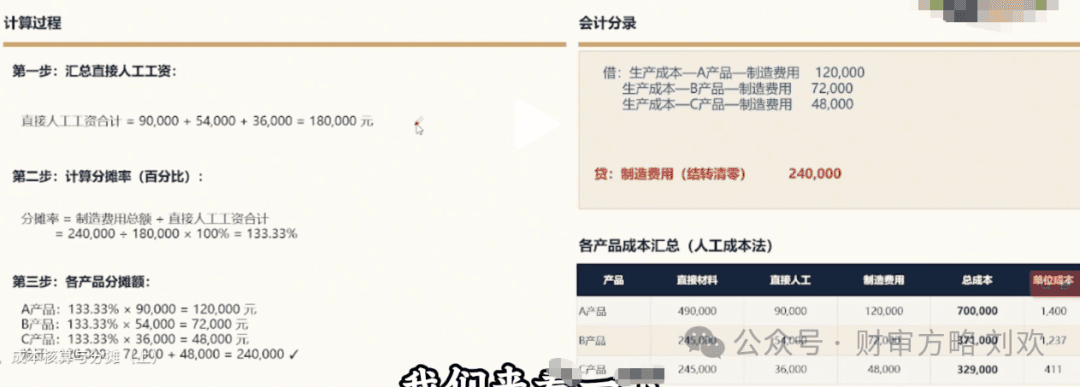
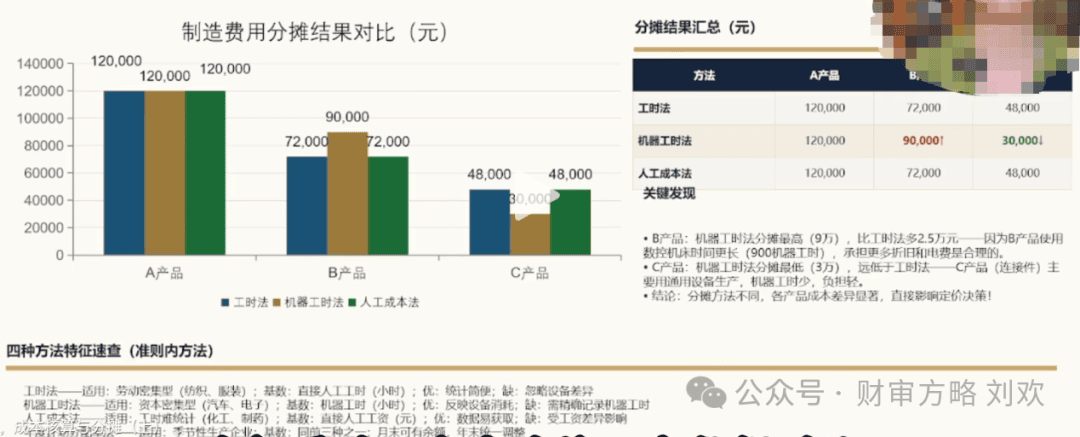
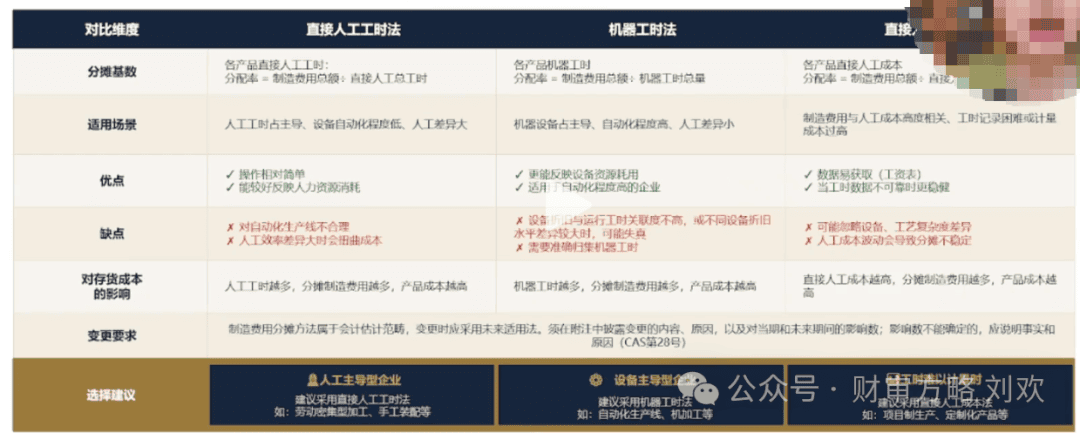
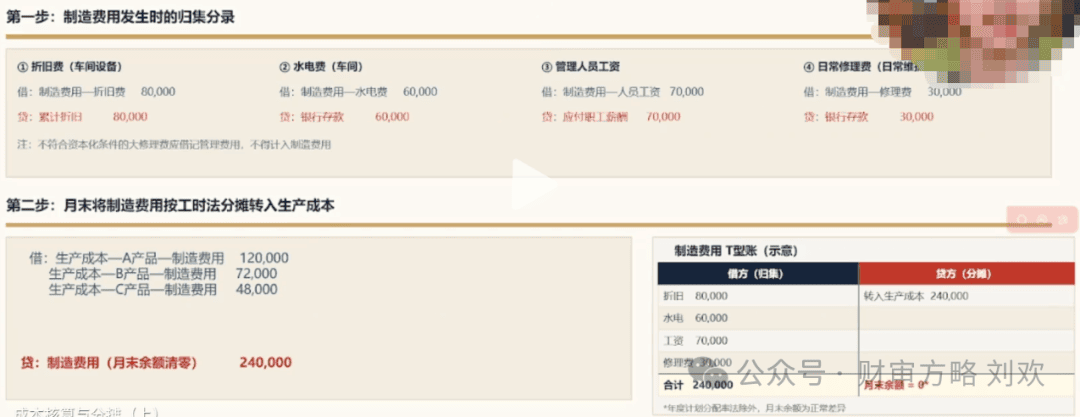
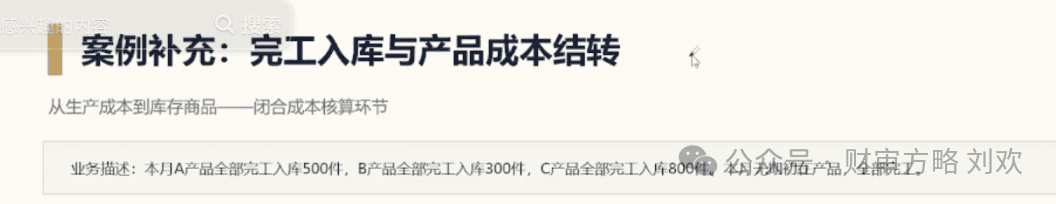
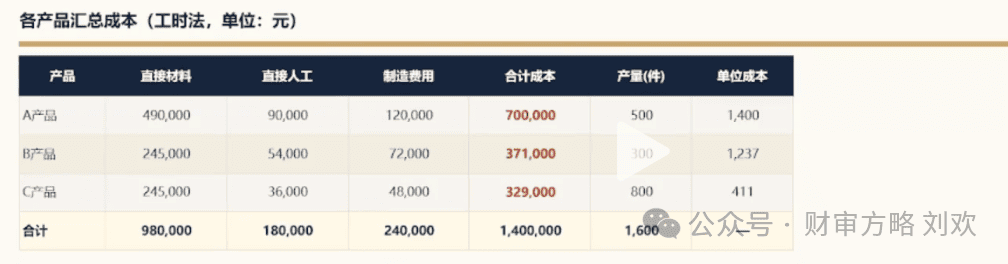
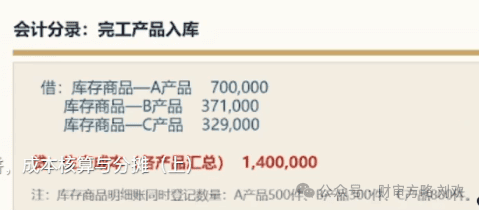
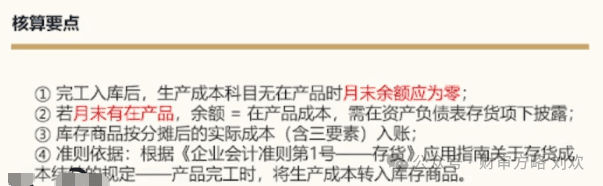
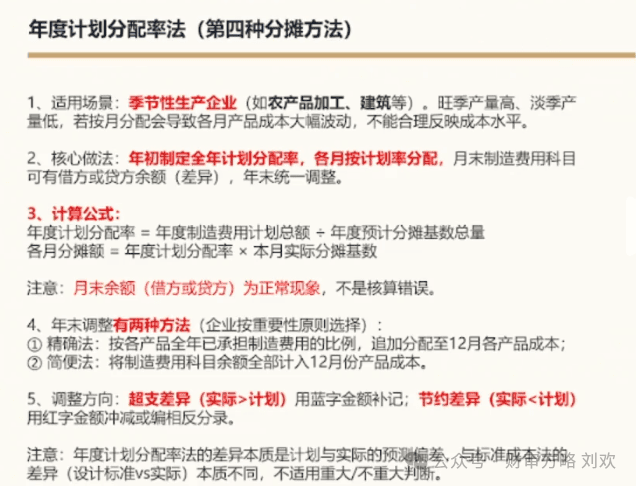
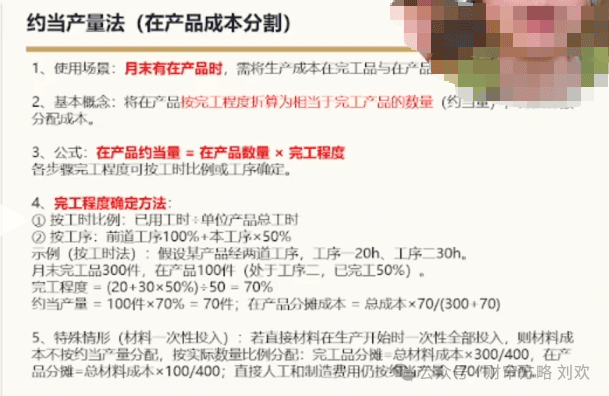
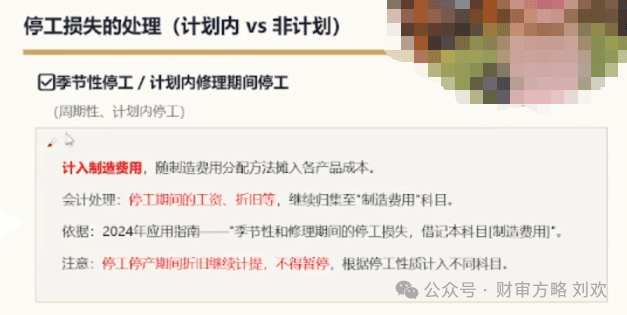
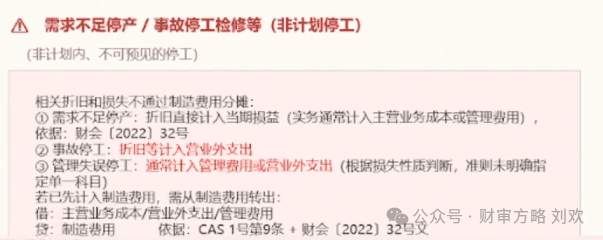
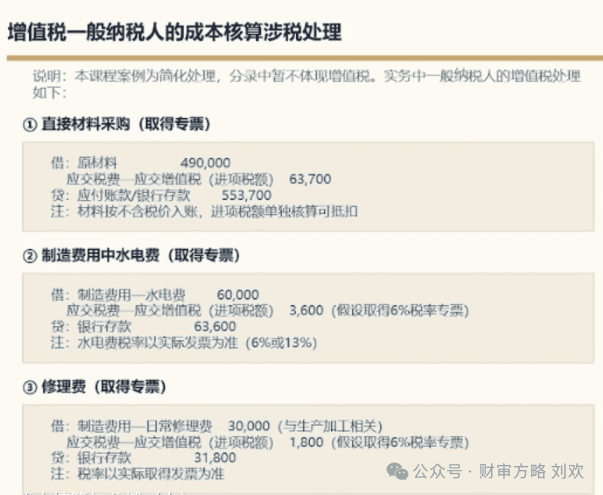
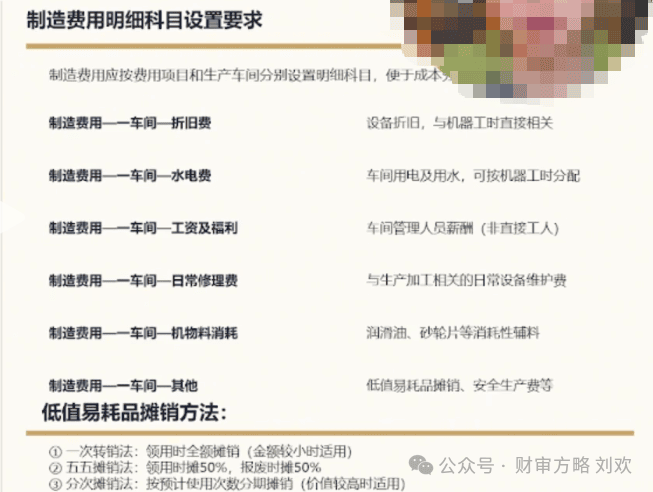
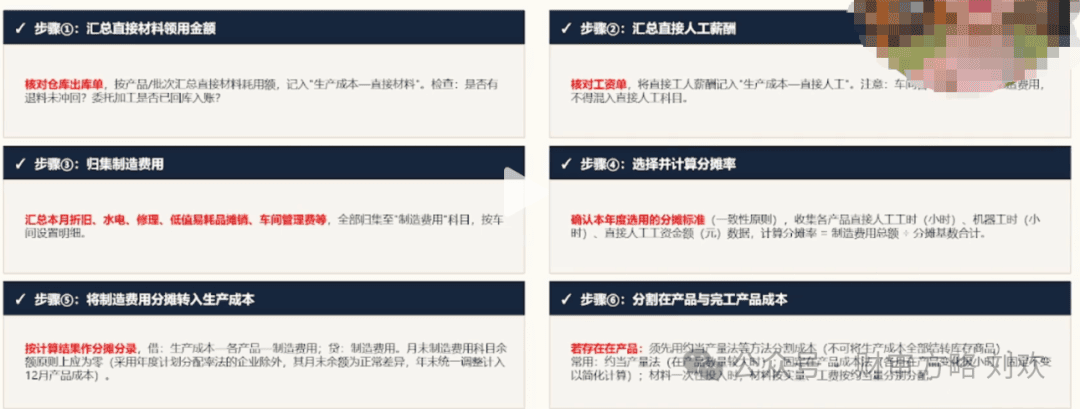
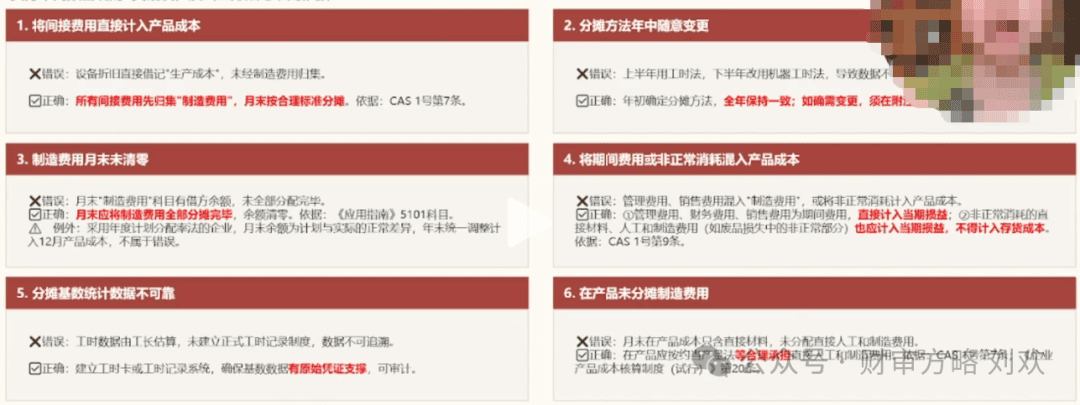
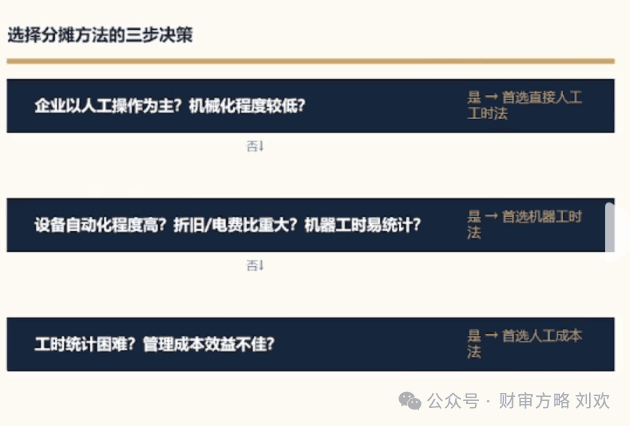
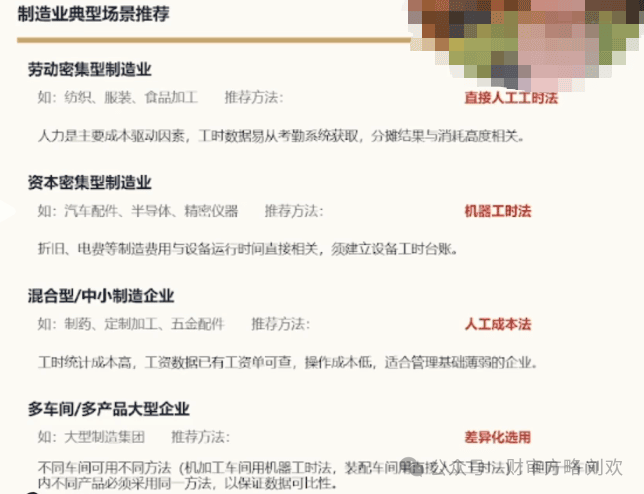
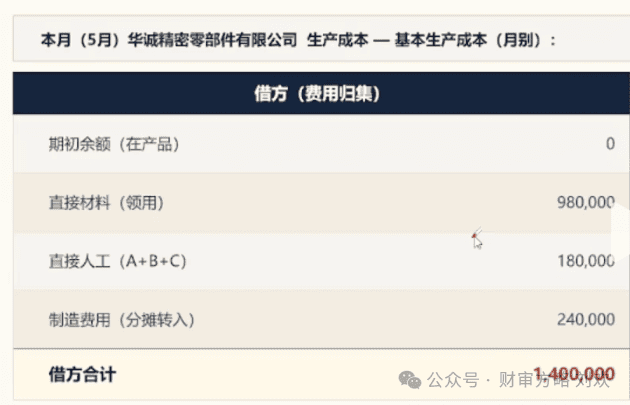
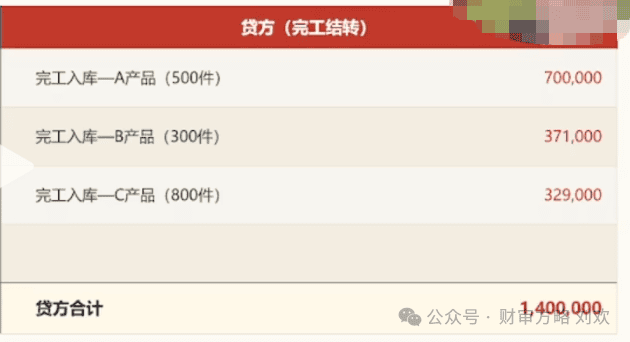
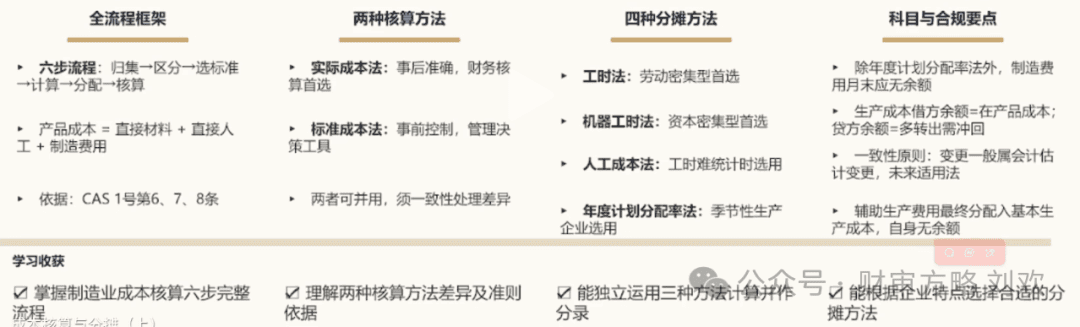
1.停工停产折旧继续计提,根据停工性质计入制造费用或当期损益2.通过建造呢等服务合同归集的合同履约成本,适用CAS 14号收入准则,不适用存货准则;实际成本法,财务核算用,结果真实;标准成本法,内部管理便于控制二者可结合使用,标准成本法期末差异不重大时保留,重大时按应用指南调整至实际成本法用于对外报告。需建立规范的工时记录制度,否则基础数据不足,分摊结果失真关键差异:B产品机器工时法分摊90000元高于工时法72000元,C产品仅30000元低于工时法48000元。注:本案例中人工成本法与工时法结果相同,因各产品工资与工时比例一致,均50元每小时,实际工资中不同结果会有差异。管理会计拓展:作业成本法,实施成本高,非准则强制要求,适用于间接费用高,产品种类多,工艺差距大制造费用分摊方法变更,属于会计估计变更,采用未来适用法,不追溯调整,在财务报表附注中披露变更原因、内容,及对当期和未来期间的影响而会计政策变更变更采用追溯调整法,调整列报前期最早期初留存收益。除采用年度计划分配法的企业,制造费用月末无余额;若有余额需区分是计划分配率法下的正常差异,则年末统一调整。还是核算错误。《企业会计准则第1号—存货》应用指南,产品完工时,将生产成本转入库存商品;若存在在产品,余额不为0,需继续核算在产品成本。1.非正常消耗的直接材料、直接人工、制造费用,如事故废料、额废品损失需求不足停产—当期损益,计入主营业务成本或管理费用进项税转出情形:简易计税、集体福利、个人消费、免税项目汇总各产品生产成本,直接材料+直接人工+制造费用,完工入库做分录期末生产成本借方余额=在产品成本,贷方余额=多转出,需冲回核对各科目勾稽关系:原材料明细与仓库台账一致;应付职工薪酬与人事工资表一致;库存商品账实一致车间管理人员与维修人员工资,无法具体对应到某个产品,计入制造费用
阅读原文:原文链接
该文章在 2026/9/23 13:05:55 编辑过







 400 186 1886