中小企业扛不住全额社保?柔性沟通实操办法
当前位置:点晴教程→知识管理交流
→『 企业管理交流 』
2026年社保夯实行动全面铺开,大量企业陆续收到税务通知:要求按照个税申报工资,全员足额补缴社保。
很多中小微企业瞬间压力山大:利润本来就薄,人工成本再上涨,根本扛不住全额社保,企业如何存活?
大家开始焦虑:是不是马上要强制严查?是不是收到通知就必须全额补缴?有没有合法、稳妥、不踩雷的应对方法?
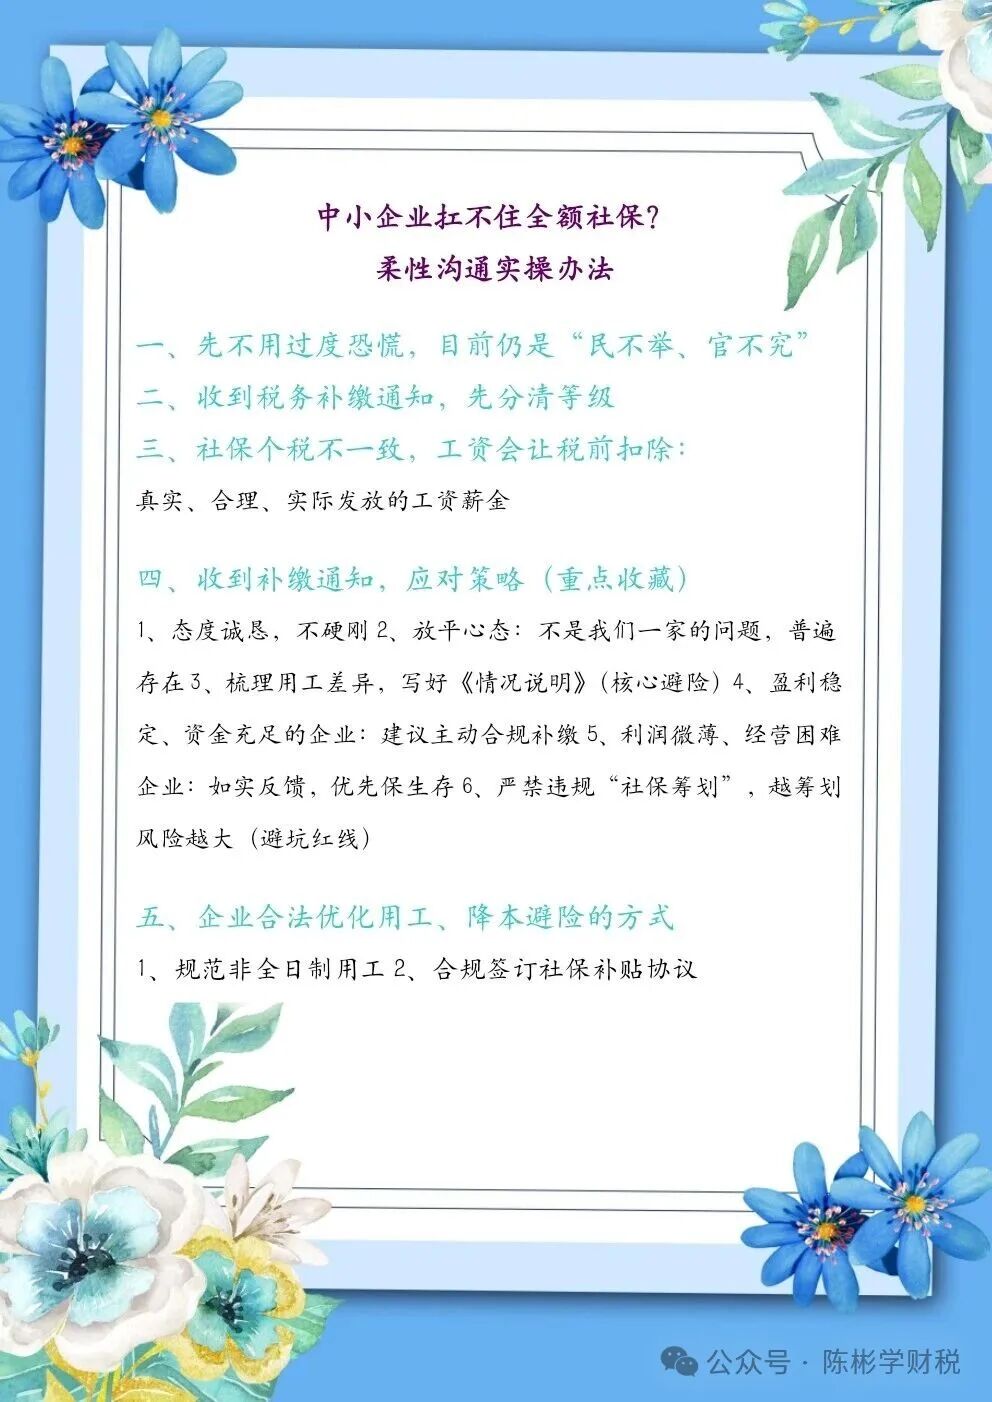
一、先不用过度恐慌,目前仍是“民不举、官不究”
首先吃颗定心丸:所谓的2026社保新规,并不是突然出台的新政策。
社保足额缴纳本来就是法定要求,只是过去多年监管相对宽松,绝大多数民营企业,都是按最低基数缴纳社保,和实际个税工资存在差额,这是行业普遍现状。
目前税务比对、约谈、提醒变多了,但没有员工实名投诉,基本不会强制执行大规模追缴,尤其是餐饮、零售、小店行业,从业者更愿意工资落袋为安,自愿不交社保,投诉率极低,风险相对更小。
而且新规本质是最高法司法解释更新(《最高人民法院关于审理劳动争议案件适用法律问题的解释(二)》法释〔2025〕12号,官方权威链接https://www.court.gov.cn/fabu/xiangqing/472691.html),不是税务局突击严查政策。真正触发追责的,是员工仲裁、投诉。
二、收到税务补缴通知,先分清等级
很多财务一接到电话、消息就慌神,其实没必要。大家记住判断标准: 1、口头提醒、电话告知、微信通知 不属于强制执行,只是风险提示,正常经营、积极应对即可。
2、带公章、带文号的正式书面整改文书 才是真正需要严肃处理的核查。
绝大多数企业目前收到的,都只是税务常态化比对提醒。
三、社保个税不一致,工资会让税前扣除
只要是企业真实、合理、实际发放的工资薪金,哪怕社保、个税基数不一致,企业所得税照常扣除,不影响做账、不影响汇算清缴。
四、收到补缴通知,应对策略(重点收藏)
1、态度诚恳,不硬刚
社保基数和工资不一致、按最低基数参保,本身就是不合规的,这是既定事实。千万不要犟嘴、不要抵触、不要反驳专管员。我们态度越好、整改越温和。
2、放平心态:不是我们一家的问题,普遍存在
几乎所有民营企业,都存在社保基数差异问题。不用自我内耗、不用害怕被针对,大家都一样,税局心里也很清楚。
3、梳理用工差异,写好《情况说明》(核心避险)
这是最关键、最能合法降低补缴基数的操作。
个税申报了工资,但不需要交社保的人员,是合法的政策差异。一共有4类: 退休返聘人员, 超龄无法参保人员,非全日制用工人员,两处以上取得工资薪金人员。把这部分人员单独梳理、统计、写清情况说明,可以合法剔除补缴基数,降低企业压力。
4、盈利稳定、资金充足的企业:建议主动合规补缴
如果公司账面利润充足、货币资金充裕、年年分红、年年发年终奖。这类企业被抽查、被点名概率最高,属于系统重点标记对象,拖到后期严查、追责、滞纳金,成本会更高。
5、利润微薄、经营困难企业:如实反馈,优先保生存
制造业、建筑业、劳动密集型小微企业,毛利极低、养家困难、工资勉强发出。企业生存大于合规。可以主动向税局如实说明经营困境:营收下滑、利润薄弱、用工成本压力大、经营举步维艰。税务不会“杀鸡取卵”,对于确实无力承担的小微企业,大多会酌情从轻处理、延后整改、柔性执法。
6、严禁违规“社保筹划”,越筹划风险越大(避坑红线)
目前市面上的社保筹划,全是高危红线!比如:全员转个体户、强行改灵活用工、劳动关系伪装合作关系、 私户发工资、两套账避社保
不仅规避不了社保,还会新增虚开发票、偷税漏税、虚假用工的巨额风险。
五、企业合法优化用工、降本避险的方式
1、规范非全日制用工
每天工作不超4小时、每周不超24小时,15天结算一次工资。只缴工伤保险,免除养老、医疗、失业社保。适合保洁、临时外勤、小时工岗位,合规合法。
2、合规签订社保补贴协议
很多员工自愿不要社保、想要现金到手。企业可以规范签订社保补贴协议,工资条明确拆分:基本工资+社保补贴。协议注明:未来员工如需补缴社保,个人承担部分自行负责,且需退还已发放的社保补贴。
司法解释支持这条权益,可以规避“员工拿了补贴又仲裁索赔”的坑。
阅读原文:点击这里 该文章在 2026/9/16 17:38:10 编辑过 |
关键字查询
相关文章
正在查询... 

|


 400 186 1886