合并报表记忆口诀
|
admin 2026年9月15日 0:31
本文热度 39
|
口诀1:购买日看增减;期末承上启下;调净利;算未分。非同控调整(以评估增值为例,账面价值<公允价值,假设不考虑所得税影响)
购买日看增减 | 评估增值 | 借:固定资产、无形资产、存货
贷:资本公积 |
期末承上启下【当年年末(已有抄过来,本期折摊售)】 | 评估增值 | 借:固定资产、无形资产、存货
贷:资本公积 |
| 评估增值的影响(本期期末
-折摊售) | 借:管理费用等
贷:固定资产【替代累计折旧,评估增值部分调折旧】
无形资产【替代累计摊销,评估增值部分调摊销】
借:营业成本
贷:存货【评估增值×本期售出比例】 |
期末承上启下【以后年末(已有抄过来,本期折摊售)】 | 评估增值 | 借:固定资产、无形资产、存货
贷:资本公积 |
| 评估增值的影响(以前年度
-折摊售) | 借:未分配利润——年初【替代以前年度的损益类】
贷:固定资产【替代累计折旧】
无形资产【替代累计摊销】
借:未分配利润——年初【替代以前年度的损益类】
贷:存货【评估增值×以前年度售出比例】 |
| 评估增值的影响(本期期末
-折摊售) | 借:管理费用等
贷:固定资产【替代累计折旧】
无形资产【替代累计摊销】
借:营业成本
贷:存货【评估增值×本期售出比例】 |
调净利 | 调整后的净利润(子公司)=调整前子公司的净利润(已知)±折旧摊销存货出售对损益的影响±所得税费用 |
算未分 | 调整后的未分配利润=子公司年初未分配利润(已知)+子公司调整后的净利润-子公司提取的盈余公积(已知)-子公司分派现金股利(已知) |
权益法调整
业务 | 当年 | 以后年度 |
盈亏:子公司盈亏的调整 | 借或贷:长期股权投资
贷或借:投资收益 | 借或贷:长期股权投资
贷或借:未分配利润——年初
借或贷:长期股权投资
贷或借:投资收益
|
金股:子公司宣告分派现金股利的调整 | 借:投资收益
贷:长期股权投资 | 借:未分配利润——年初
贷:长期股权投资
借:投资收益
贷:长期股权投资
|
综:子公司其他综合收益变动的调整 | 借或贷:长期股权投资
贷或借:其他综合收益——本年 | 借或贷:长期股权投资
贷或借:其他综合收益——年初
借或贷:长期股权投资
贷或借:其他综合收益——本年
|
资:子公司除净损益、其他综合收益以及利润分配以外所有者权益的其他变动的调整 | 借或贷:长期股权投资
贷或借:资本公积——本年 | 借或贷:长期股权投资
贷或借:资本公积——年初
借或贷:长期股权投资
贷或借:资本公积——本年
|
口诀3:借子贷母小心少数。
抵销权益
思路 | 分录 |
借子贷母
小心少数 | 借:实收资本/股本
未分配利润【子公司调整后的净利润↑、提盈↓、分红↓】
资本公积【评估增值↑、评估贬值↓】
盈余公积【提盈↑】
其他综合收益【子公司其他综合收益变动】
商誉(非同一控制+合并成本大于可辨认净资产公允价值×持股%)
贷:长期股权投资(权益法调整后长投的账面价值)
少数股东权益(子公司的所有者权益×少数股东持股%) |
口诀4:借年初少数投资,贷年末提盈分股。
抵销损益
思路 | 分录 |
万能公式:期末=期初+本期增加-本期减少 | 借:投资收益(子公司调整后的净利润×持股比例)
少数股东损益(子公司调整后的净利润×少数股东持股比例)
未分配利润——年初(源自上年“未分配利润—年末”)
贷:提取盈余公积
对所有者(或股东)的分配
未分配利润——年末(源自抵销权益分录“未分配利润”) |
口诀5:借债务贷债权【抵余额】、个别报表先写全、合并报表做冲减【抵减值】。
内部债权债务的抵销(抵销余额,抵销减值)
项目 | 当期期末 | 以后期末 |
抵销内部债权债务 | 借:应付账款(期末余额)
贷:应收账款 | 借:应付账款(期末余额)
贷:应收账款 |
抵销计提的坏账准备 | 借:应收账款(替代坏账准备)
贷:信用减值损失 | 借:应收账款
贷:未分配利润——年初(以前年度计提的)
借:应收账款
贷:信用减值损失(本年计提的)
|
抵销转回的坏账准备 | 借:信用减值损失
贷:应收账款(替代坏账准备) | 借:未分配利润——年初(以前年度转回的)
贷:应收账款
借:信用减值损失(本年转回的)
贷:应收账款
|
口诀6:当期期末:借收贷成,价差未售。以后期末:借未贷成,价差未售。若涉及逆流交易:借个权,贷个损。(金额=存货×少数股东持股%)
内部商品交易的抵销
当期期末 | 以后期末 |
分录:借收贷成、价差未售 | 分录:借未贷成、价差未售 |
借:营业收入【内部交易售价】
贷:营业成本【倒挤】
存货【价差×本期未售%】 | 借:未分配利润——年初【从上年抄】
贷:营业成本【倒挤】
存货【价差×本期未售%】 |
项目 | 当期期末 | 以后期末 |
一点没卖 | 借:营业收入
贷:营业成本
存货【抵销未实现的内部交易损益=价差×本期未售比例】 | 【上年没卖,本年也没卖】
借:未分配利润——年初
贷:存货 |
全部卖出 | 借:营业收入
贷:营业成本 | 【上年没卖,今年全卖】
借:未分配利润——年初
贷:营业成本 |
卖出一点 | 借:营业收入
贷:营业成本
借:营业成本
贷:存货
合并版分录:
借:营业收入
贷:营业成本
存货 | 【上年没卖,今年卖点】
借:未分配利润——年初
贷:营业成本
借:营业成本
贷:存货
合并版分录:
借:未分配利润——年初
贷:营业成本
存货 |
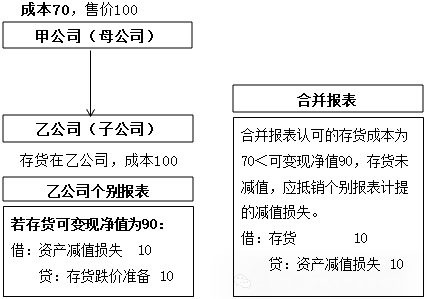
【例1】内部商品交易+存货跌价准备
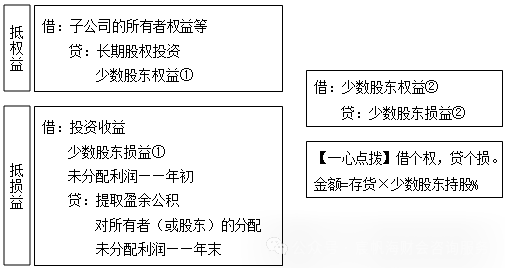
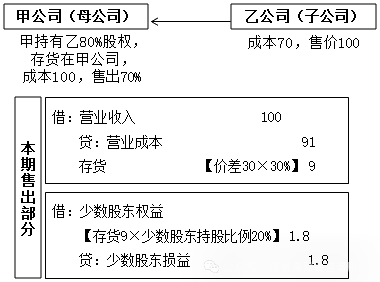
【例2】涉及少数股东的抵销
当期期末 | 以后期末 |
借:少数股东权益
贷:少数股东损益 | 借:少数股东权益
贷:未分配利润——年初
借:少数股东损益
贷:少数股东权益 |
【例3】内部固定资产、无形资产交易的抵销
分录以固定资产为例。若为无形资产,只需将“固定资产”项目置换为“无形资产”项目。
| 当期抵销分录 | 以后的抵销分录 |
发生内部交易 | 情况1:产品→固
借:营业收入【内部售价】
贷:营业成本【卖方成本】
固定资产【虚增】
| 借:未分配利润——年初
贷:固定资产 |
| 情况2:固→固
借:资产处置收益
贷:固定资产 | 借:未分配利润——年初
贷:固定资产 |
期末折旧 | 借:固定资产【替代累计折旧】
贷:管理费用【当期多提折旧】
[假设为管理用的固定资产] | 借:固定资产【期初累计多提折旧】
贷:未分配利润——年初
借:固定资产【替代累计折旧】
贷:管理费用【当期多提折旧】
|
口诀7:借流出贷流入
母子公司内部现金流入与现金流出的抵销
借:现金流出【现金流量表项目】
贷:现金流入【现金流量表项目】
阅读原文:原文链接
该文章在 2026/9/15 11:48:24 编辑过



 400 186 1886