约当量比例怎么来的?财务怎么验
|
admin 2026年9月14日 1:8
本文热度 106
|
一个用户咨询:月末在产品分配成本,要用约当量,约当量比例是车间给我的,但这个比例我怎么知道准不准?我凭什么信他?
很多成本会计拿到车间给的完工程度比例,直接套公式算。算完交账,从没想过这个数字怎么来的。等到审计来问"你凭什么用50%",答不上来。今天我把约当量这件事从头到尾拆一遍,从比例怎么定,到全流程案例,再到财务怎么验证。月底了,车间有100件在产品,没完工。这100件占用了多少料、多少工、多少费用?没人知道。
如果直接按实物数量100件和完工产品500件来分,把料工费按6:1的件数比例分掉,那在产品的成本会偏高。因为在产品还没干完,不该承担和完工产品一样多的成本。约当量的思路很简单:把在产品按完工程度折算成"相当于多少件完工产品"。100件在产品,完工程度50%,约当产量就是50件。然后用这50件去参与成本分配。核心就这一个动作。但难点不在算,在于这个50%怎么来的。企业不同,确定约当量比例的方法不同。我在实务中见过四种。这是中小企业最常见的做法。快,但粗。问题在于,同一个产品,这个月车间主任说30%,下个月换了一个人说40%,波动很大,没有依据。经验估算法适合工序简单、在产品量小、成本核算精度要求不高的企业。比如A产品要经过3道工序:下料、机加工、装配。每道工序的定额工时分别是2小时、5小时、3小时,总工时10小时。在产品在第2道工序的中段,已完成了第1道和第2道的一半。已耗工时 = 2 + 2.5 = 4.5小时。完工程度 = 4.5 / 10 = 45%。这个方法有技术依据,比较可靠。但需要企业有完整的工艺路线和定额工时数据,中小企业往往拿不出来。跟方法二类似,但更简单。用累计定额工时占完工产品定额总工时的比例。- 第1道工序完成:累计2小时,完工程度 2/10 = 20%
- 第2道工序完成:累计7小时,完工程度 7/10 = 70%
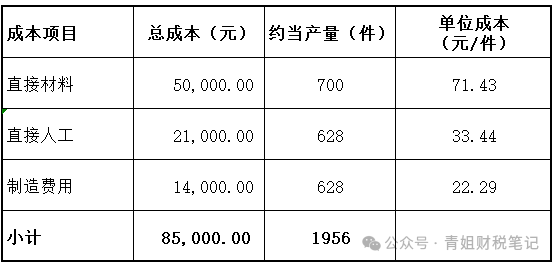
如果月末在产品分布在各道工序,按每道工序的在产品数量乘以该工序的累计完工程度,就能算出总约当产量。用在产品定额成本占完工产品定额成本的比例来定完工程度。这个方法在定额管理比较完善的企业用。需要知道每个工序的材料定额和工时定额,算起来比前几种复杂,但精度最高。【案例】某五金加工厂生产A产品,3道工序:下料、机加工、装配。材料在开始时一次性投入。采用定额工时比例法确定完工程度。3道工序定额工时:下料2小时、机加工5小时、装配3小时,总工时10小时。成本总额 = 13,000 + 72,000 = 85,000元。- 装配工序:60件(完工程度100%,刚完工但还没验收入库)
直接材料一次性投入,完工程度100%,在产品全部按100%折算。直接材料约当产量 = 500 + 200 = 700件。在产品约当产量 = 60×20% + 80×70% + 60×100% = 12 + 56 + 60 = 128件。直接人工约当产量 = 500 + 128 = 628件。制造费用约当产量 = 500 + 128 = 628件。- 直接材料 = 500 × 71.43 = 35,715元
- 直接人工 = 500 × 33.44 = 16,720元
- 制造费用 = 500 × 22.29 = 11,145元
- 直接材料 = 200 × 71.43 = 14,286元
- 直接人工 = 128 × 33.44 = 4,280元
- 制造费用 = 128 × 22.29 = 2,853元
验证:63,580 + 21,419 = 84,999 ≈ 85,000元(四舍五入差异1元),分配正确。借:库存商品 63,580
贷:生产成本 63,580月末在产品留在"生产成本"科目借方余额21,419元,作为下月期初。这是这篇文章最想讲的部分。比例给你了,你不能拿来就用。算一笔总账。本月投了多少料?完工产品需要多少料?在产品按约当量算需要多少料?三者对不对得上。举例。A产品单件材料定额5公斤。本月投料3,500公斤。完工500件 × 5 = 2,500公斤。在产品200件 × 5 = 1,000公斤。合计3,500公斤。对得上。如果投料3,500公斤,按完工和在产品算只需要3,200公斤,差了300公斤。那约当量可能有问题,或者车间有损耗没报。这个方法能快速发现约当量比例是否离谱。偏差超过5%就要查原因。同一个产品,在不同月份的约当量比例应该相对稳定。如果这个月50%,下个月突然80%,波动太大,要么生产情况确实变了,要么比例定得不准。我一般建一个台账,把每个月每个产品的约当量比例记下来,画趋势线。稳定的说明生产节奏稳定,比例可信。突然跳变的,必须去车间核实。月底去车间。看在产品在哪个工序。拿工艺路线图对照。车间说装配工序有60件在产品,完工程度100%。你去看一眼,这60件到底是在装配线上还是在检验台上。如果还在装配线上只装了一半,完工程度应该是70%或80%,不该是100%。实地盘点是验证约当量最直接的方法。但很多财务人员从不进车间,这就是问题所在。- 第一,这批在产品现在卡在哪道工序?
不要笼统说"在加工中"。要具体到下料、机加工还是装配。不同工序完工程度差距很大。 - 第二,每道工序的定额工时是多少?
有定额工时的企业,约当量可以算得很精确。没有的,至少要问清楚每道工序大概耗时占比,用来估算。
这个直接决定材料成本分配用100%还是按完工程度。搞错了,材料成本分配全错。- 第一个,材料投入方式判断错误。材料一次性投入的在产品,材料完工程度按100%算。陆续投入的,按加工进度算。有些企业所有在产品材料都按100%算,这在陆续投料的企业是错的。
- 第二个,完工程度一刀切。所有在产品统一按50%算。这在多工序企业不适用,因为不同工序的完工程度差很多。
- 第三个,约当量比例常年不变。同一个产品用了三年的50%,从来没验证过。工艺变了、设备换了、操作工换了,比例可能要调。
- 第一,把每个产品的工艺路线图要过来,标上每道工序的定额工时。这是算约当量的基础数据。
- 第二,建一个约当量比例台账,按月记录每个产品的在产品完工程度,看趋势。
- 第三,月底去车间走一圈。带着在产品明细表,逐工序核对。你看到的和账面的对得上,才能放心用这个比例。
约当量这个方法本身不难。难的是你知不知道那个比例怎么来的,能不能说清楚它准不准。财务的价值,就在这里。
阅读原文:原文链接
该文章在 2026/9/14 12:46:03 编辑过







 400 186 1886